このコラムは一般的な情報をご提供するものであり、当サイトの保険のご加入をお勧めするものではありません。
自転車の青切符スタートで万一の事故に備える保険の見直し

2026年4月1日から、自転車の交通違反にも「青切符」が導入されました。対象となるのは16歳以上の自転車を運転する人です。青切符とは、自動車と同じように、比較的軽微な交通違反について、反則金を納めることで刑事手続きに進まず処理される仕組みです。
もっとも、違反をすればすべて直ちに青切符が交付されるわけではなく、警察庁はこれまでと同様、基本的には指導警告を行い、悪質・危険な違反を取締りの対象とする考え方を示しています。では、実際にはどのような違反が多かったのでしょうか。
事故につながりやすい違反が多数報告された
警察庁交通局交通企画課は青切符制度開始から1カ月間の統計を公表しました。1カ月間の全国で切られた青切符の告知件数は2,147件でした。違反の内訳を見ると、最も多かったのが「指定場所一時不停止」の846件で全体の40%。次いで「携帯電話使用」が713件で33%、「信号無視」が298件で14%となっています。この3つだけで全体の87%を占めました。
<図表>導入1カ月間の青切符告知件数と違反内容
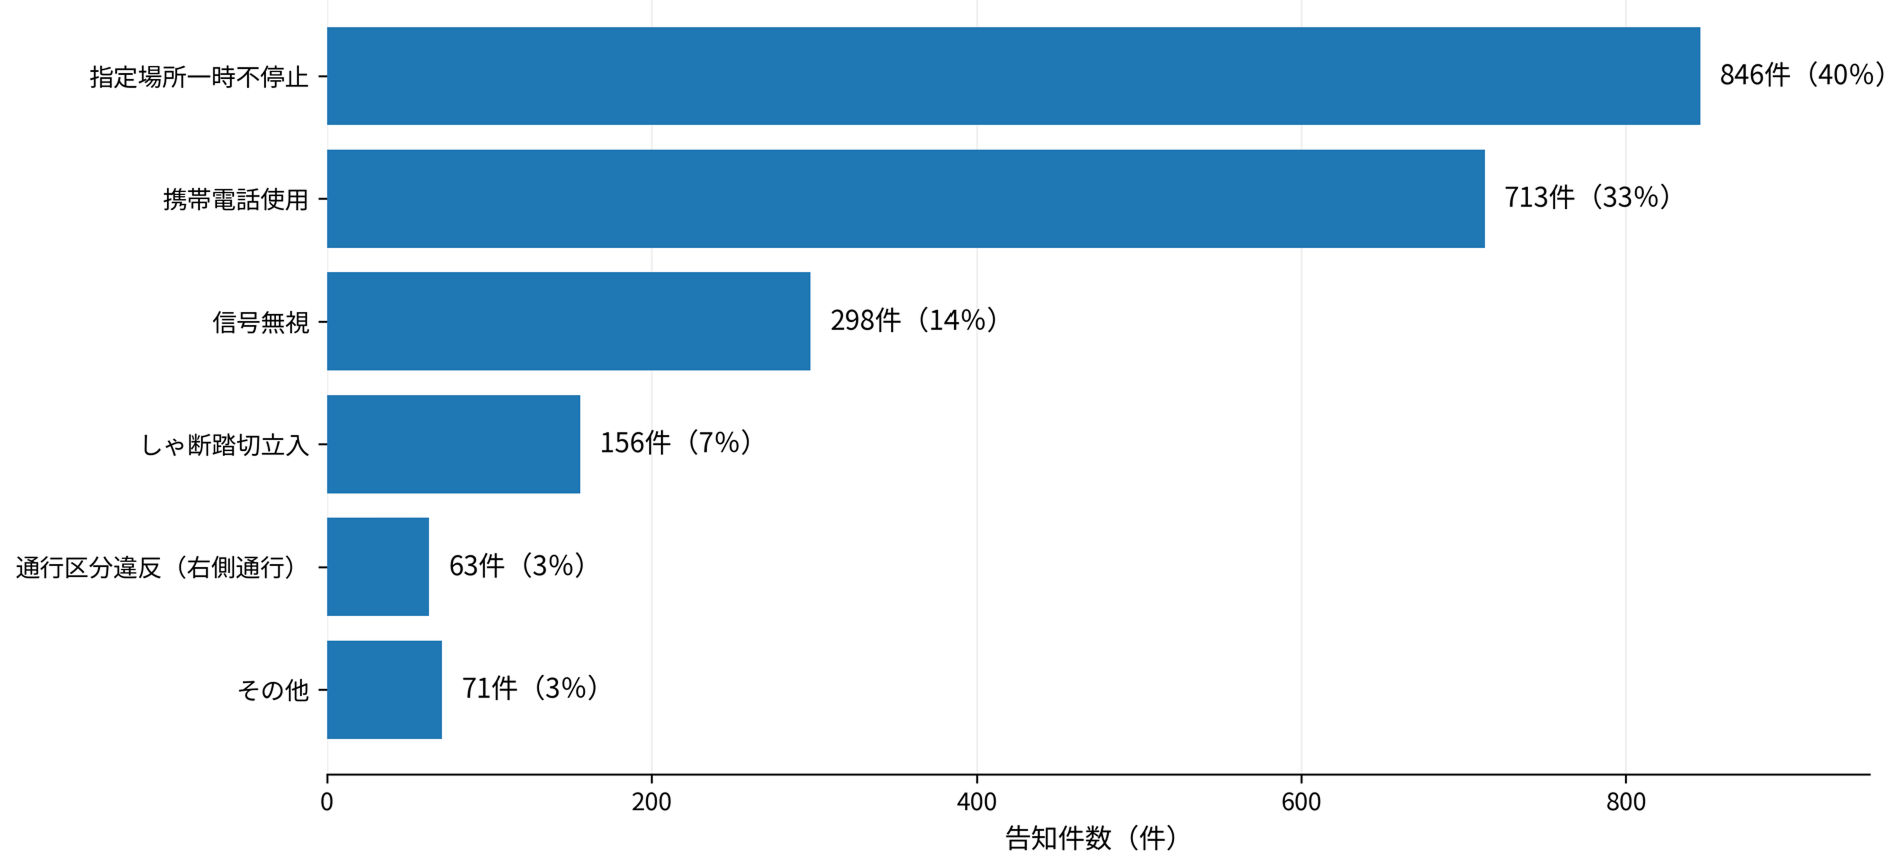
資料:警察庁交通局交通企画課「自転車に対する交通反則通告制度導入後1月間の運用状況について」
また、これらの違反の反則金の額を見てみると携帯電話の保持・使用等が1万2,000円、信号無視が6,000円、指定場所一時不停止等が5,000円など。青切符を切られると経済的にも結構なダメージであることが分かります。
また、青切符には至らなかったものの、警察から指導警告票を交付された件数は13万5,855件に上ります。指導警告に従わず違反を続けるなど、違反態様が悪質・危険な場合には青切符につながりますので注意が必要です。私たちが普段何気なく目にする自転車の走行の中にも、交通ルールに反する行為が相当数あることがわかります。
違反の多さは事故のリスクにつながる
青切符というと、「反則金はいくらなのか」「どうなれば青切符を切られるのか」といった点に関心が集まりがちです。しかし、本当に考えたいのはその先です。なぜ自転車の交通違反に対する取り締まりが強化されたのか、です。背景にあるのは、自転車事故の問題です。
警察庁によると、2025年中に発生した自転車関連事故は6万7,470件でした。さらに、自転車乗用中の死亡・重傷事故7,125件のうち、自転車側にも法令違反があった事故は5,375件。約4分の3を占めています。
事故の形にも特徴があります。自転車と自動車の事故は年間約5万件で、自転車関連事故の約8割を占めています。なかでも、出会い頭の衝突と右左折時の衝突が死亡・重傷事故の8割以上を占め、安全不確認や一時不停止などの違反が多く見られます。つまり、青切符で最も多かった「一時不停止」は、単に反則金を取られる可能性がある違反というだけではありません。実際に多くの重大事故に結びついているのです。
携帯電話を見ながらの運転も同様です。画面に目を落とせば、その間は前方の歩行者や自動車、交差点の状況を十分に確認できません。自転車は気軽に乗れる乗り物ですが、道路交通法上は軽車両。つまり、「車のなかま」です。乗るために免許は必要ありませんが、道路を走る以上は運転者としての責任を負っています。
自転車事故は「自分がケガをする」だけではない
自転車事故というと、転倒して自分がケガをする場面を思い浮かべる人が多いかもしれません。もちろん、ヘルメットの着用や自分自身のケガへの備えは重要です。ただ、家計の視点から見ると、忘れてはいけないリスクがあります。それは「他人に損害を与える」リスクです。
自転車は自動車に比べれば軽く速度も出ませんが、歩行者に衝突すれば転倒によって頭部を強く打つなど、大きなケガを負わせる可能性があります。特に相手が高齢者や子どもであれば、重大な結果につながりやすいでしょう。
実際、自転車事故をめぐっては高額な損害賠償を命じられた例があります。2013年の神戸地方裁判所の判決では、当時11歳の小学生が自転車で走行中、歩行中の女性と正面衝突し、女性に重大な後遺障害が残った事故で、9,521万円の賠償が認められました。
このように他人を死傷させた場合の賠償額は、被害者の治療費、休業損害、逸失利益、慰謝料などが積み重なれば、数千万円から1億円近い金額になる可能性もあります。高額な賠償責任を負ったとき、その負担を貯蓄だけでまかなうのは現実的ではないでしょう。自転車事故をきっかけに人生が変わってしまうかもしれません。
特に確認したい「個人賠償責任」への加入
自転車には、自動車の自賠責保険のような全国一律の強制保険制度はありません。ただし、多くの自治体では条例により、自転車損害賠償責任保険等への加入が義務化されています。
自転車保険を選ぶとき、「自分がケガをした場合にいくら受け取れるか」だけを見るのではなく、「相手への賠償はいくらまで補償されるか」を確認することが大切です。自転車事故で他人にケガをさせたり、他人の物を壊したりして法律上の損害賠償責任を負った場合に備える「個人賠償責任保険」の補償額が重要です。過去の高額賠償事例を考えると、1億円以上の補償額が一つの目安になるでしょう。
個人賠償責任保険は、一般的に加入者本人に加えて、配偶者、同居の親族、別居の未婚の子なども補償の対象となります。ただし、補償される家族の範囲は契約によって異なるため、確認しておきましょう。また、事故後に相手方との示談交渉が必要になることもあります。保険を選ぶ際には、示談交渉サービスの有無も確認しておきましょう。
新たに自転車保険へ加入する前に、現在加入している保険を確認してみましょう。個人賠償責任の補償は、火災保険や自動車保険などに特約として付いていることがあります。すでに十分な補償があれば重ねて加入する必要性は低くなります。反対に、補償額が小さい、家族の誰かが対象外になっているといった場合には見直しが必要です。
青切符をきっかけに「自転車も車」と認識しよう
青切符の導入は、反則金を取ること自体が目的ではありません。自転車の交通ルールを守ってもらい、事故を減らすための制度です。
一時停止を守る。信号を守る。スマートフォンを見ながら運転しない。当たり前に思える行動ですが、残念ながら違反者を見かける機会は多いはずです。導入後1カ月の統計を見ると、改めて交通ルールを守ることを意識する必要がありそうです。
いくら安全運転を心がけていても、事故を完全になくすことはできません。万一事故を起こしたときに、自分や家族の生活だけでなく、被害にあった相手の生活も守れるようにしておく。そのための備えが個人賠償責任の補償です。
青切符が始まった今、自転車を「気軽な移動手段」としてだけではなく、「事故を起こせば責任を負う乗り物」として捉え直し、自転車の乗り方と保険の両方を一度確認してみてはいかがでしょうか。